Wat gebeurt er met mijn lijfrente in geval van overlijden?

Veel mensen bouwen via een lijfrente vermogen op voor (een aanvulling op) hun pensioen.

Een vraag die daarbij vaak op komt is wat er met uw geld gebeurt wanneer u onverhoopt komt te overlijden.

Een bancaire lijfrente of een verzekerde lijfrente

Op dit punt bestaat een belangrijk verschil tussen een lijfrente die u via een verzekeraar heeft afgesloten of via een bank of een beleggingsonderneming zoals Pensioenbeleggen.nl.

Bij een lijfrente via een bank of een beleggingsonderneming komt de volledige waarde van uw rekening altijd toe aan uw erfgenamen. Het blijft dus uw geld, ook wanneer u komt te overlijden.

Bij lijfrenteverzekeringen ligt dat vaak anders. In de opbouwfase keert een lijfrenteverzekering in de meeste gevallen 90 procent van de waarde uit. Tien procent van de waarde van uw lijfrente vervalt dus aan de verzekeraar wanneer u komt te overlijden. Op uw polis kunt u zien welke uitkering precies plaats vindt wanneer u komt te overlijden.

In de uitkeringsfase is het helemaal een aandachtspunt wat er in geval van overlijden gebeurt met de waarde van uw lijfrenteverzekering. Vaak houdt de uitkering bij overlijden op en ontvangen uw erfgenamen niets. Meestal is het wel mogelijk om de uitkering na overlijden geheel of gedeeltelijk door te laten lopen ten behoeve van de partner, maar ook uw partner heeft wellicht niet het eeuwige leven.

Vindt u het vervelend wanneer uw geld na uw overlijden geheel of gedeeltelijk aan de verzekeraar vervalt? Dan kan dat een reden te zijn om niet te kiezen voor een verzekeringsoplossing.

Overlijden in de opbouwfase

Omdat u in het verleden de bedragen die u heeft ingelegd heeft kunnen aftrekken van de belasting, zijn uw erfgenamen niet geheel vrij in de manier waarop zij de waarde van uw lijfrenterekening gebruiken.

Indien u komt te overlijden vóórdat uw uitkering is ingegaan, dan moeten uw erfgenamen het geld gebruiken voor de aankoop van een nabestaandenlijfrente. Een nabestaandenlijfrente is een periodieke uitkering die uw erfgenamen ontvangen van een aanbieder van lijfrente, zoals bij pensioenbeleggen.nl. De exacte voorwaarden waaraan deze uitkering moet voldoen zijn afhankelijk van de relatie die de erfgenaam heeft tot u als rekeninghouder. De meest voorkomende situatie is dat de partner de lijfrente erft. In dat geval moet de uitkering direct ingaan en een looptijd kennen van minimaal vijf jaar.

Overlijden in de uitkeringsfase

Komt u te overlijden in de periode waarin u al een lijfrente uitkering ontvangt? De uitkering wordt dan voortgezet ten behoeve van uw erfgenamen tot de einddatum van de uitkering die u zelf gekozen heeft. Heeft u meerdere erfgenamen? Elk van de erfgenamen krijgt dan een eigen lijfrenterekening.

Wie erft de lijfrente?

Indien u een lijfrenterekening heeft bij een bank of bij een beleggingsonderneming zoals pensioenbeleggen.nl dan wordt op basis van uw testament bepaald wie recht hebben op de waarde van uw lijfrenterekening. Heeft u geen testament? Dan wordt het wettelijke erfrecht gevolgd. Wilt u dat uw lijfrente op een andere manier verdeeld wordt dan de rest van uw nalatenschap? Bijvoorbeeld omdat u wenst dat uw lijfrente geheel aan uw partner toekomt? Dan moet u dat regelen in uw testament. Een notaris kan u daar meer over vertellen.
Bespaar vermogens- rendementsheffing via een lijfrente

Indien u vermogen wilt opbouwen voor (een aanvulling op) uw pensioen, dan kunt u dat doen in de vorm van een lijfrente. Bij een lijfrente kunt u uw inleg (tot een maximum) van de belasting aftrekken en zijn de uitkeringen te zijner tijd belast.

Lijfrente kent echter nog een fiscaal voordeel dat vaak wordt vergeten: U betaalt namelijk géén vermogensrendementsheffing over de waarde van uw lijfrenterekening. Dat kan een voordeel van ruim 1,5% per jaar opleveren. Omdat u uw pensioenvermogen gedurende een jarenlange periode opbouwt maakt dat een verschil van vaak vele duizenden euro’s uit in het pensioenvermogen dat uiteindelijk beschikbaar is.

Wanneer u vermogen wilt opbouwen in de vorm van een lijfrente is het wel verstandig om vooraf te kijken of u de bedragen die u inlegt ook daadwerkelijk van de belasting kunt aftrekken. Ook is het verstandig om u te verdiepen in de kenmerken van een lijfrenterekening.

Door de lage kosten van Pensioenbeleggen bespaart u daarbij ook nog kosten van het vermogensbeheer.

Meer informatie over lijfrente vindt u hier.

Veel hogere jaarruimte door nieuwe pensioenwet

Het zal u niet ontgaan zijn dat de Eerste Kamer eind mei de nieuwe Pensioenwet ‘Wet Toekomst Pensioenen’ heeft goedgekeurd. Een enorme wijziging van het Nederlandse pensioenstelsel, waar tien tot vijftien jaar over onderhandeld is.

De meeste wijzigingen hebben betrekking op het pensioen dat werknemers via hun werkgever opbouwen. Er zijn echter ook wijzigingen voor de pensioenaanvulling die mensen zelf kunnen opbouwen, ook wel ‘lijfrente’ of ‘banksparen’ genoemd. Lijfrente is interessant voor mensen die geen of te weinig pensioen via hun werkgever opbouwen. Voor zzp’ers en andere zelfstandig ondernemers is lijfrente zelfs de enige manier om met hulp van de fiscus pensioen op te bouwen.

Bedragen die op een lijfrente- of bankspaarrekening worden ingelegd zijn van de belasting aftrekbaar, voor zo ver deze bedragen een bepaald maximum niet overschrijden. Dit maximum wordt ook wel ‘jaarruimte’ genoemd. Onder de oude pensioenwet was de jaarruimte veel lager dan het bedrag dat iemand met hetzelfde inkomen in een pensioenregeling via zijn werkgever kon ontvangen. Dat is in de nieuwe pensioenwet aangepast in die zin dat de jaarruimte fors is verhoogd.

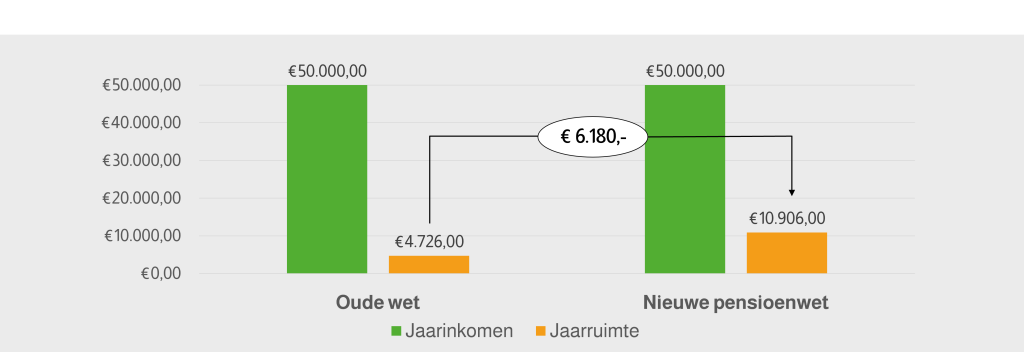
Onder de oude wet mocht iemand maximaal 13% van zijn zogenaamde pensioengrondslag op een lijfrenterekening storten en van de belasting aftrekken. Onder de nieuwe wet is dit percentage verhoogd tot maar liefst 30%.

Met ‘pensioengrondslag’ wordt daarbij bedoeld het inkomen minus een franchise die samenhangt met de AOW die u tezijnertijd gaat ontvangen. Voor de AOW die u gaat ontvangen hoeft u zelf immers geen pensioen meer op te bouwen.

Voorbeeld

Stel u heeft (in 2022) een inkomen van EUR 50.000. De door de overheid vastgestelde franchise bedraagt in 2023 EUR 13.646. Onder de oude wet had u in dit voorbeeld een jaarruimte van (13% * (50.000 – 13.646) = ) EUR 4.726. Onder de nieuwe pensioenwet bedraagt uw jaarruimte in dit voorbeeld (30% * (50.000 – 13.646) = ) EUR 10.906.

Overigens kunnen er in uw situatie nog andere factoren van invloed zijn op uw jaarruimte, bijvoorbeeld wanneer u ook pensioen via uw werkgever heeft opgebouwd.

Wanneer gaat de wijziging in?

De nieuwe Pensioenwet gaat in op 1 juli 2023. De verhoging van de jaarruimte geldt echter voor het hele jaar 2023.

Voor meer informatie over lijfrente of het openen van een rekening kijkt u op pensioenbeleggen.nl/lijfrente.