Een 5-sterren beoordeling van MoneyView! 

We zijn trots om mede te delen dat Pensioenbeleggen.nl een 5-sterren beoordeling heeft gekregen van MoneyView! MoneyView is een financieel onderzoekscentrum. Zij doen ieder jaar onderzoek naar de producten, voorwaarden en tarieven van onder andere banken en verzekeraars, financieel adviseurs, pensioenadviseurs, accountants en vergelijkers. Met transparante criteria die voor iedere deelnemer (geldverstrekker) gelijk zijn. De beoordelingen van MoneyView zijn 100% onafhankelijk. Pensioenbeleggen heeft van Moneyview de maximale score gekregen in de categorie ‘Lijfrente Beleggen’. Slechts twee partijen hebben deze beoordeling gekregen op basis van Product Rating Voorwaarden. Hier zijn wij ontzettend trots op! Pensioenbeleggen (een 100% label van Index People Vermogensbeheer) biedt lijfrentes aan in een opbouwende en in een uitkerende variant. Tegen bijzonder lage kosten kunt u op een zeer professionele manier beleggen. Bovendien ook nog met een volledig Duurzame portefeuille want u belegt tenslotte voor de toekomst!

MoneyView beoordeling

Regel vóór 31 december belastingvoordeel door pensioen op te bouwen!


Wilt u minder belasting betalen en tegelijk werken aan een beter pensioen? Dat kan! Bedragen die u stort op een lijfrenterekening bij Pensioenbeleggen kunt u namelijk fiscaal aftrekken. Zo betaalt u direct minder belasting. Wilt u al over het jaar 2023 minder belasting betalen? Open dan nu een lijfrenterekening bij Pensioenbeleggen stort vóór 31 december aanstaande uw inleg voor 2023.

Hoe werkt het?

  • U opent een lijfrenterekening bij Pensioenbeleggen
  • U stort vóór 31 december 2023 geld naar uw rekening bij Pensioenbeleggen
  • Bij uw aangifte inkomstenbelasting over 2023 voert u uw storting als aftrekpost op
  • Na uw pensioen gebruikt u het geld voor een periodieke (lijfrente)uitkering. Die uitkeringen zijn dan belast, maar de meeste mensen betalen na hun AOW-datum een veel lager belastingtarief
  • Over geld op uw lijfrenterekening bij Pensioenbeleggen hoeft u géén vermogensrendementsheffing te betalen

Let op! Het bedrag dat u kunt storten is fiscaal gemaximeerd. Op de website van de Belastingdienst berekent u eenvoudig welk bedrag u maximaal kunt storten. U gebruikt daarvoor uw (inkomens)gegevens over het jaar 2022. Door de nieuwe pensioenwet is het bedrag dat u maximaal kunt storten met ingang van dit jaar overigens fors verhoogd.

Aankomende webinars

Pensioenbeleggen webinars die op de planning staan:

Uitkerend:

In 2025 volgen nieuwe webinars.

Opbouwend:

In 2025 volgen nieuwe webinars.

Afgelopen webinars

Alle live webinars worden opgenomen, wilt u graag een webinar terugkijken neem dan contact op via de contact pagina.

Afgelopen webinars van Pensioenbeleggen:

Uitkerende lijfrente

Webinar 12 december 2023 door Pensioenbeleggen

Ontdek de voordelen van uitkerende lijfrente met Pensioenbeleggen. Juist omdat uw lijfrentekapitaal in de uitkeringsfase jarenlang op uw rekening staat zijn goede rendementen en lage kosten extra belangrijk. Het scheelt al gauw duizenden euro’s aanvullend pensioen. Wij praten u in dit webinar graag bij over het op deze manier beleggen.

Opbouwende lijfrente

Webinar 6 december 2023 door Pensioenbeleggen

We praten u bij over de mogelijkheden om op een fiscaal gunstige manier aan uw pensioen te bouwen door (extra) bedragen in te leggen. Bedragen die u inlegt op uw lijfrenterekening kunt u namelijk fiscaal aftrekken tot een bepaald maximum. Ook betaalt u geen vermogensrendementsheffing over de waarde van uw lijfrente. Wij denken met u mee over meer financiële zekerheid voor uw toekomst.

Het pensioenprobleem van Nederland: hoe lossen we dit samen op?

Webinar 30 november 2023 door Pensioenbeleggen en FinRust

Roeland Scheffer namens Index People en Marco Kok van FinRust geven een interessante webinar waarin het pensioenprobleem van Nederland centraal staat. Het webinar zal enerzijds gaan over de omvang van het pensioenprobleem, om een idee te krijgen van de urgentie. Anderzijds zal het webinar gaan over hoe dit probleem opgelost kan worden via een opbouwende of uitkerende lijfrente.

Hoe werkt een beleggingslijfrente?

Als u een lijfrente-uitkering op beleggingsbasis overweegt dan is het belangrijk om te weten hoe een beleggingslijfrente werkt. 

Wanneer u kiest voor een lijfrente-uitkering bij een bank dan is uw uitkering gegarandeerd. De bank berekent uw uitkering op basis van de rentestand bij de aanvang van uw uitkering en u weet gedurende de gehele looptijd precies hoe hoog uw uitkering zal zijn.  

Kiest u daarentegen voor een lijfrente-uitkering bij een beleggingsonderneming zoals Pensioenbeleggen, dan wordt uw geld belegd. Bij aanvang wordt uw uitkering berekend op basis van de wettelijke rente, ook wel het u-rendement genoemd. Elk jaar wordt de hoogte van uw uitkering opnieuw berekend. Als het behaalde beleggingsrendement hoger is dan de wettelijke rente, dan stijgt uw uitkering het jaar erop. Het is echter belangrijk te realiseren dat er een risico aan verbonden is, het beleggingsrendement kan namelijk ook lager uitvallen. 

In de afgelopen maanden lag het u-rendement tussen de 2,5% en 2,9%. Zolang de beleggingsonderneming in staat is om een gemiddeld beleggingsrendement te behalen dat hoger is dan dit percentage, dan blijft uw uitkering stijgen. 

Als u voor een lijfrente-uitkering bij een bank heeft gekozen, dan stijgt uw uitkering niet mee met de hogere rente, maar blijft gebaseerd op de lagere rente bij aanvang.

Bent u benieuwd wat Pensioenbeleggen voor u kan betekenen?  

Op onze website vindt u meer informatie, kunt u berekenen wat een beleggingslijfrente u kan opleveren en kunt u eenvoudig een beleggingsrekening openen.

Lijfrente bij een verzekeraar een goed idee?

Mocht u uw lijfrentekapitaal willen gebruiken voor een periodieke lijfrente-uitkering, dan heeft u de keuze tussen een bank, een beleggingsonderneming of een verzekeraar. Recentelijk bieden veel verzekeraars een hogere rentevergoeding en daarmee een aantrekkelijkere uitkering dan banken. Maar is de keuze voor een verzekeraar altijd de beste keuze?

Het belangrijkste verschil tussen een verzekeraar, een bank en een beleggingsonderneming is wat er met uw geld gebeurt als u onverhoopt komt te overlijden gedurende de looptijd van uw uitkering. Aangezien u, als u met pensioen gaat, zich doorgaans bewust bent van de eindigheid van het leven, is dit een belangrijk aandachtspunt.

Bij een verzekeraar vervalt uw lijfrentekapitaal bij overlijden aan de verzekeraar, wat betekent dat uw nabestaanden niets ontvangen. Hoewel u kunt verzekeren dat (een deel van) de uitkering doorgaat aan uw partner, is het geen garantie dat uw partner de einddatum van uw uitkering zal halen. Het is zelfs mogelijk dat uw partner eerder komt te overlijden dan uzelf.

Bij een bank of beleggingsonderneming is de situatie anders: ongeacht of uw erfgenamen uw partner, kinderen, buren of een goed doel zijn, bij overlijden gaat uw lijfrentekapitaal in zijn geheel naar uw erfgenamen.

Wilt u weten wat Pensioenbeleggen voor u kan betekenen? 

Op onze website vindt u meer informatie, kunt u berekenen wat een beleggingslijfrente u kan opleveren, en kunt u eenvoudig een rekening aanvragen.

Hoe kiest u de juiste beleggingslijfrente?

Wanneer u uw lijfrentekapitaal wilt gebruiken voor de aankoop van een periodieke uitkering dan kan een beleggingslijfrente een goed alternatief zijn. Er is geen heel hoog beleggingsrendement nodig om een hogere uitkering te bereiken dan de uitkering die u van een bank ontvangt. Het is natuurlijk wel belangrijk dat u het beleggingsrisico kunt en wilt lopen.
 
Er zijn verschillende aanbieders die een beleggingslijfrente aanbieden. Waar moet u nu op letten bij de keuze voor een aanbieder?
 
In de eerste plaats zijn er grote verschillen tussen de kosten die de verschillende aanbieders in rekening brengen. De verschillen bedragen zo maar (meer dan) een procent van uw rendement, jaar in jaar uit. Dat scheelt flink in de uitkering die u ontvangt.
 
Daarnaast zijn er aanbieders die uitsluitend beleggen in (huis)fondsen van de eigen maatschappij. Andere aanbieders hebben geen eigen fondsen. Die aanbieders zijn dus onafhankelijk bij de samenstelling van uw beleggingsportefeuille. Zij hebben geen enkel eigen belang bij de beleggingskeuzes.
 
Ook bij onafhankelijke aanbieders zijn er verschillen: Sommige aanbieders kiezen bij de samenstelling van uw beleggingsportefeuille slechts uit een beperkt aantal fondsen, bijvoorbeeld omdat hun ICT-systemen het gebruik van een groot aantal verschillende fondsen niet toelaat. Daardoor is het moeilijker om de juiste beleggingskeuzes te maken.

Verschillen in uitkering

Traditiegetrouw bereiken veel lijfrentepolissen in de laatste maanden van het jaar hun einddatum. De afgelopen jaren was de rente (vrijwel) nihil, of zelfs negatief. Dit resulteerde in aanzienlijk lagere periodieke uitkeringen voor mensen die hun lijfrentekapitaal wilden omzetten, dan ze oorspronkelijk hadden verwacht.

Het afgelopen jaar is de rente echter aanzienlijk gestegen. Op dit moment kan iemand die een lijfrente-uitkering met een looptijd van tien jaar wil aanschaffen, een rentevergoeding tot wel 2,5% ontvangen. Dit betekent dat de uitkering hoger is dan die voor iemand die diezelfde uitkering een jaar geleden aanschafte.

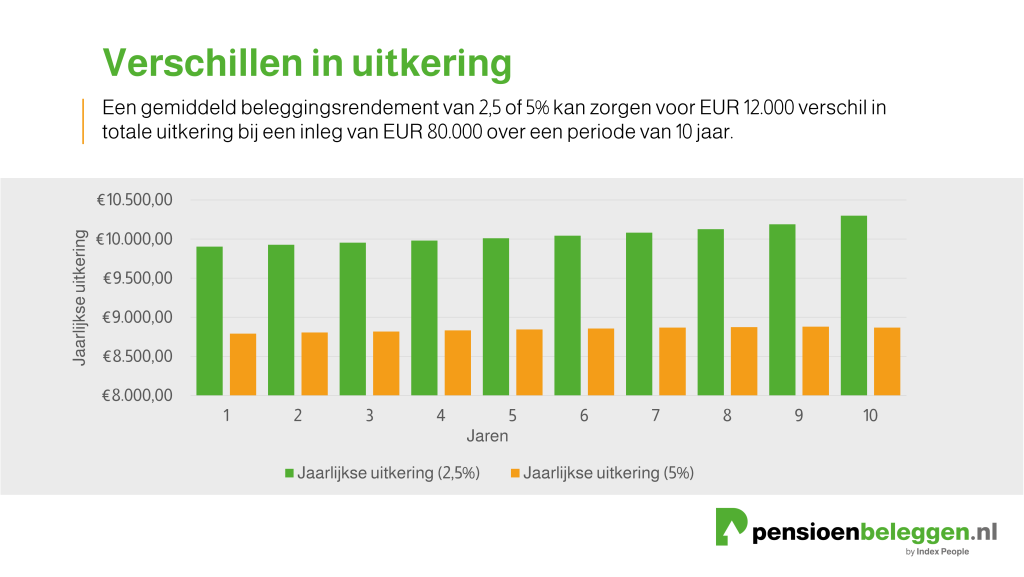
Niettemin moeten we voorzichtig optimistisch blijven: ook met 2,5% blijft het rendement bescheiden. Voor mensen die bereid zijn enige financiële risico’s te nemen, blijft een beleggingslijfrente een aantrekkelijk alternatief. Zolang het gemiddelde beleggingsrendement over een periode van tien jaar maar hoger is dan 2,5%, zal een beleggingslijfrente meer opleveren. 

Als voorbeeld, met een inleg van EUR 80.000 en een gemiddeld beleggingsrendement van 5%, kan het verschil al oplopen tot ongeveer EUR 12.000.

Bent u geïnteresseerd in een beleggingslijfrente?

Op onze website kunt u eenvoudig berekenen wat een beleggingslijfrente voor u kan opleveren Pensioenbeleggen | Lijfrente | Vermogen op als aanvulling op uw pensioen.

Eenvoudig een uitkerende lijfrente rekening openen bij Pensioenbeleggen

Met een paar simpele stappen heeft u zo een uitkerende lijfrente rekening geopend:

  • Rekening aanvragen – Hier kunt u de keuze maken tussen ‘opbouwend’ of ‘uitkerend’ en tussen ‘lijfrente’ of ‘stamrecht’.
  • Kennis en ervaring – Een korte vragenlijst om uw kennis van de materie vast te stellen.
  • Vaststellen Beleggingsprofiel – Een vragenlijst om te kijken welk profiel het beste bij uw situatie past.
  • Persoonsgegevens – Een aantal vragen om uw dossier op orde te maken.
  • Overige gegevens – Hier kunt u aangeven wanneer u graag zou willen beginnen met uitkeren.
  • Portal – Het bekijken van uw online beleggingsomgeving en het uploaden van de laatste documenten.

Doorbeleggen met een uitkerende lijfrente bij Pensioenbeleggen

Bereikt u binnenkort uw pensioendatum en wilt u kans maken op een hoger rendement dan de rente die u bij een bank ontvangt? Dan is het goed om te weten dat Pensioenbeleggen.nl de mogelijkheid biedt om ook in de uitkeringsfase door te beleggen met een lijfrente- of een stamrechtkapitaal.

Het verschil tussen een bancaire lijfrente of een verzekerde lijfrente

Wanneer u uw lijfrente uitkering aankoopt bij een bank, dan staat deze uitkering voor de gehele looptijd vast. De hoogte van uw uitkering wordt gebaseerd op de huidige rente. Hoewel die rente op dit moment wat hoger is dan de afgelopen jaren, is de rente nog altijd laag. Door te kiezen voor een beleggingslijfrente maakt u kans op een hoger rendement. Een hoger rendement resulteert in een hogere uitkering. Over de gehele looptijd kan dat een aanzienlijk verschil betekenen.

Hoe werkt het?

U kiest binnen de grenzen van de regelgeving de looptijd van uw uitkering. Bij aanvang wordt uw uitkering berekend op basis van de wettelijke rekenrente, vergelijkbaar aan de rente die u bij een bank zou ontvangen. Eén keer per jaar wordt uw uitkering opnieuw berekend op basis van het behaalde beleggingsrendement. Is het beleggingsrendement hoger dan verwacht? Dan stijgt uw uitkering. Het omgekeerde kan ook het geval zijn: bij een tegenvallend beleggingsrendement kan uw uitkering dalen. Aan het eind van de door u gekozen looptijd is uw kapitaal volledig aan u uitgekeerd.

Een rekenvoorbeeld

Stel dat u een lijfrentekapitaal van EUR 100.000 heeft opgebouwd en u wilt dit in 12 jaar laten uitkeren. Bij een bank ontvangt u tegen de huidige tarieven een uitkering van ongeveer EUR 780 per maand. Kiest u voor een beleggingslijfrente bij Pensioenbeleggen.nl en bedraagt het gemiddelde beleggingsrendement 5%? Dan bedraagt uw gemiddelde uitkering EUR 886 per maand. Over de gehele looptijd ontvangt u dan ruim EUR 15.000 meer dan bij een bank.

Nu al overstappen maar pas later uitkeren

Wilt u graag doorbeleggen in de uitkeringsfase maar wilt u de uitkering nog niet direct laten beginnen? U kunt ook kiezen voor Pensioenbeleggen wanneer u de uitkering pas over één of enkele jaren wilt laten ingaan. Wij beleggen uw lijfrentekapitaal direct maar we starten de uitkering pas vanaf het moment waarop u de uitkering wilt laten beginnen. Uiteraard moet u bij de startdatum van de uitkering die u kiest wel rekening houden met de fiscale regels.

Overlijden in de uitkeringsfase

Wanneer u gedurende de looptijd van uw uitkering onverhoopt overlijdt dan wordt de uitkering voortgezet ten behoeve van uw erfgenamen. In tegenstelling tot verzekeringsproducten vindt er dus nooit vermogensverlies plaats bij overlijden. Wel zo’n prettig idee!

Stamrecht

Heeft u geen lijfrente- maar een stamrechtkapitaal? Ook dan kunt u terecht bij Pensioenbeleggen. Wij bieden namelijk ook stamrechtrekeningen aan. Een stamrechtrekening is bedoeld voor mensen die vóór 2014 een ontslagvergoeding hebben ontvangen en die vergoeding hebben ondergebracht op een stamrechtrekening, in een stamrechtpolis of in een stamrecht BV.

Meer informatie?

Voor meer informatie kunt u kijken op https://pensioenbeleggen.nl/lijfrente/#uitkerend.

Op deze website kunt u ook heel eenvoudig een proefberekening maken om te zien wat een beleggingslijfrente u op kan leveren.